
Steuersystem Schweiz
Hier finden Sie Publikationen zum Schweizer Steuersystem wie Steuerinformationen, Steuermäppchen oder Kantonsblätter. Sie zeigen steuerliche Regelungen und Unterschiede bei Bund und Kantonen.

Dossier Steuerinformationen
Informationen der Schweizerischen Steuerkonferenz (SSK) zu verschiedenen Steuerthemen
Steuermäppchen
Direkte Steuern Bund und Kantone – Abzüge, Tarife und mehr
Kantonsblätter
Gesetzliche Regelungen zu kantonalen steuerlichen Besonderheiten
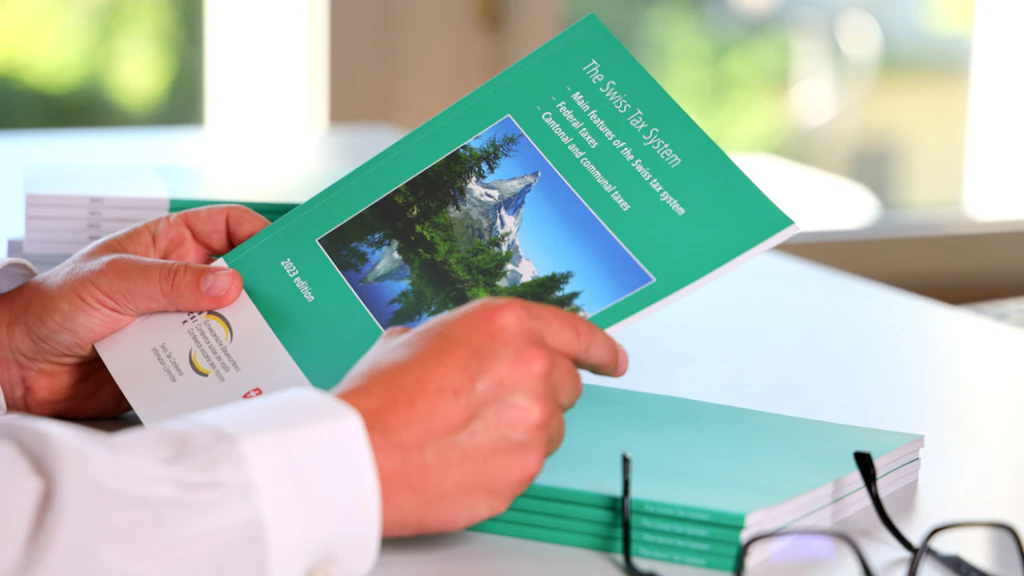
Das schweizerische Steuersystem
Erläuterung des schweizerischen Steuersystems, Broschüre für den staatsbürgerlichen Unterricht
Leitfaden für zukünftige Steuerpflichtige
Überblick über die Veranlagung der Einkommens- und Vermögenssteuern, Broschüre für den staatsbürgerlichen Unterricht

Vortragsservice für Schulklassen
Steuerexperten buchen, Theorie und Praxis in zwei Lektionen für die Sekundarstufe II
Steuern-easy
Hilfestellung für die Steuererklärung, interaktive Website für Jugendliche rund ums Steuerwesen
News
Rundschreiben Nr. 221 «Quellensteuertarife 2027 (Stand 1.1.2027)»
Das Rundschreiben Nr. 221 (Stand 1.1.2027) erläutert die aufgrund der kalten Progression angepassten Quellensteuertarife und Abzüge. Der Abzug des Steuerbetrags pro Kind beträgt neu CHF 264.00, der Medianwert der effektiven Lohneinkünfte liegt neu bei CHF 5'925 pro Monat.
Amtshilfe nach FATCA: FATCA-Gruppenersuchen gemäss Artikel 12 Absatz 1 FATCA-Gesetz und Schlussverfügungen gemäss Artikel 5 Ziffer 3 litera b FATCA-Abkommen
Die Eidgenössische Steuerverwaltung hat FATCA-Gruppenersuchen gemäss Artikel 12 Absatz 1 FATCA-Gesetz und Schlussverfügungen gemäss Artikel 5 Ziffer 3 litera b FATCA-Abkommen publiziert.
Aktualisierung der Dossiers Steuerinformationen «Subjektive Steuerpflicht»
Der Artikel «Subjektive Steuerpflicht» aus dem Dossier Steuerinformationen ist aktualisiert worden. Der Text erläutert die Unterschiede zwischen der beschränkten und unbeschränkten Steuerpflicht der natürlichen sowie juristischen Personen auf Bundes- und Kantonsebene. Zudem geht er auf die Ausnahmen von der subjektiven Steuerpflicht ein.