

Riserve da apporti di capitale
Secondo il principio dell’apporto di capitale, abbreviato PAC, le riserve da apporti di capitale possono essere rimborsate esentasse. Maggiori dettagli sono regolati nella legge federale sull’imposta preventiva (LIP).
Secondo il principio dell’apporto di capitale, abbreviato PAC, le riserve da apporti di capitale possono essere rimborsate esentasse. Maggiori dettagli sono regolati nella legge federale sull’imposta preventiva (LIP).
Legge federale sull’imposta preventiva (LIP) e il principio dell’apporto di capitale
Il rimborso delle riserve da apporti di capitale fornite dai titolari dei diritti di partecipazione dopo il 31 dicembre 1996 è trattato in modo identico a quello del capitale azionario o sociale se la società di capitali o la società cooperativa le allibra su un conto separato del bilancio commerciale e comunica ogni modifica di questo conto all’Amministrazione federale delle contribuzioni (AFC).
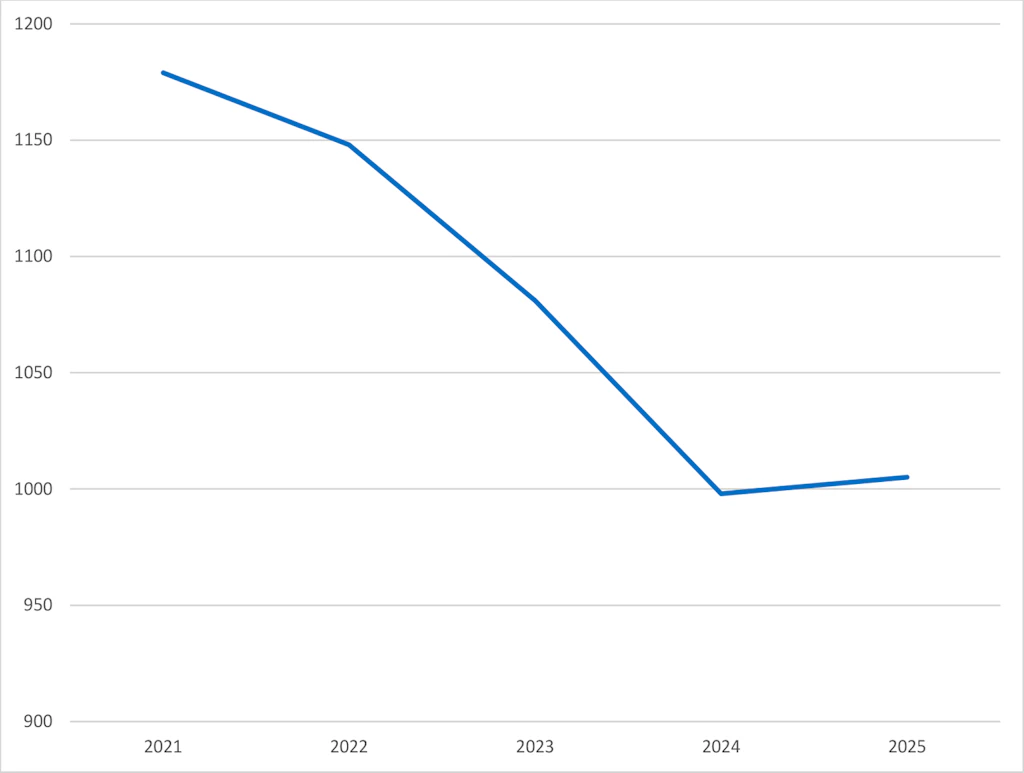
Il PAC è in vigore dal 1° gennaio 2011 e fa parte della Riforma II dell’imposta sulle società (USTR II).I grafici mostrano l’evoluzione del saldo finale e le variazioni degli apporti di capitale.
Si noti che le conseguenze fiscali effettive dipendono dagli azionisti al momento della distribuzione e non si riflettono nella rendicontazione.
Saldo finale delle riserve da apporti di capitale in miliardi di CHF
Variazione delle riserve da apporti di capitale in miliardi di CHF
Variazione annua delle riserve da apporti di capitale in miliardi di CHF*
* senza le posizioni in valuta estera
** Compensazione delle riserve da apporti di capitale con perdite o altre variazioni
Variazione annua delle riserve da apporti di capitale in miliardi di USD*
* senza le posizioni in CHF
** Compensazione delle riserve da apporti di capitale con perdite o altre variazioni
Variazione annua delle riserve da apporti di capitale in miliardi di EUR*
* senza le posizioni in CHF
** Compensazione delle riserve da apporti di capitale con perdite o altre variazioni
Variazione annua delle riserve da apporti di capitale in miliardi di GBP*
* senza le posizioni in CHF
** Compensazione delle riserve da apporti di capitale con perdite o altre variazioni
Variazione annua delle riserve da apporti di capitale in miliardi di JPY*
* senza le posizioni in CHF
** Compensazione delle riserve da apporti di capitale con perdite o altre variazioni
Versione PDF
Contatto
In caso di domande, ci contatti tramite il modulo di contatto.
Amministrazione federale delle contribuzioni AFC
Politica fiscale - Economia e statistica fiscale
Eigerstrasse 65
3003 Berna