
Aperçu ─ Échange automatique de renseignements (EAR)
L'objectif de la norme mondiale d'échange automatique de renseignements relatifs aux comptes financiers (EAR) est d'améliorer la transparence fiscale et de lutter contre la soustraction d’impôt sur le plan international.
Quels documents / informations, sont transférées ?
Des renseignements relatifs aux comptes financiers conformément à la Norme commune de déclaration (NCD) :
- informations d’identification
- informations de compte
- informations financières
Pour plus de détails : section 2, par. 2 MCAA [RS 0.653.1 - Accord multilatéral du 29 octobre 2014] ; chiffre 1.3.2 de la
Dans quel sens : Suisse – étranger / étranger – Suisse
Dans les deux sens. En principe, la Suisse ne conclut que des accords prévoyant un échange réciproque (exception : pays qui ont renoncé à recevoir des données). La liste des Etats partenaires avec lesquels la Suisse a signé un accord pour l’introduction de l’EAR est disponible sur le site web du Secrétariat d’Etat aux questions financières internationales.
Pour quelles utilisations ?
Les renseignements échangés peuvent être utilisés qu’à des fins fiscales (cfr. art. 22 Convention concernant l’assistance administrative mutuelle en matière fiscale [RS 0.652.1]).
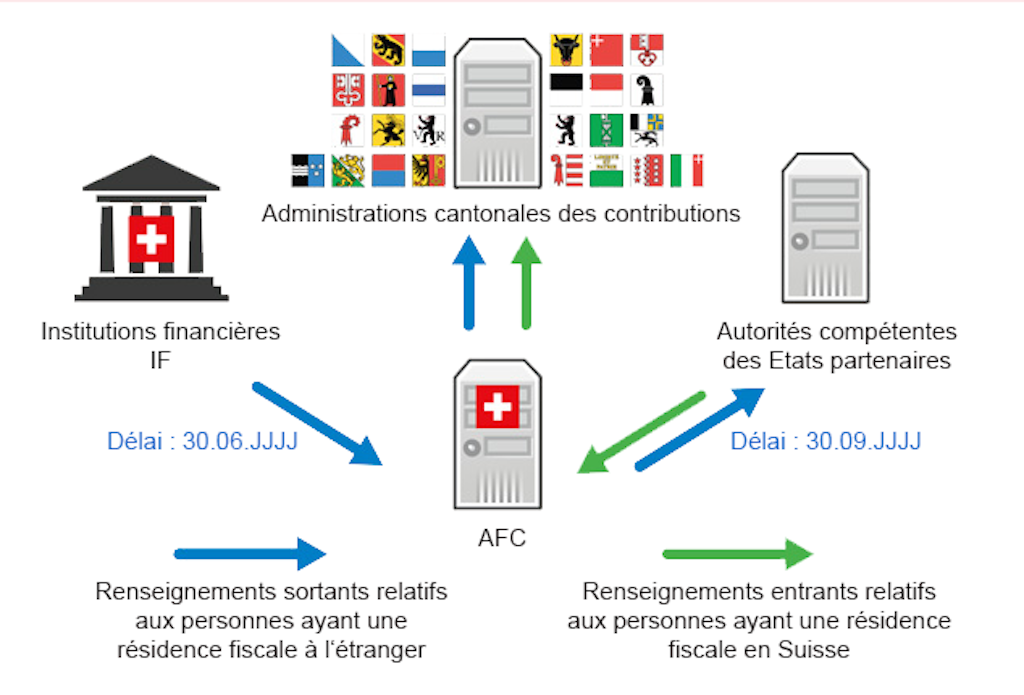
Quelles informations à donner à l’AFC pour transmettre à l’étranger et dans quels délais ?
Informations : cfr. 1ère question.
Les institutions financières suisses transmettent à l’AFC les renseignements dans un délai de six mois à compter de la fin de l’année civile concernée (cfr. art. 15, al. 1 LEAR [RS 653.1]). Les renseignements doivent être échangés entre l’AFC et les autorités compétentes des Etats partenaires dans les neuf mois qui suivent la fin de l’année civile à laquelle ils se rapportent (cfr. section 3, par. 3 MCAA [RS 0.653.1 - Accord multilatéral du 29 octobre 2014]).
Documentation
Table des matières
Contact
Administration fédérale des contributions AFC
Division principale DAT
Equipe EAR
Eigerstrasse 65
3003 Berne