
Système fiscal suisse
Sur cette page, vous trouverez des publications sur le système fiscal suisse : informations fiscales, brochures fiscales, feuilles cantonales. Ces documents décrivent la réglementation fiscale et les différences entre Confédération et cantons.
Recueil informations fiscales
Informations de la Conférence suisse des impôts (CSI) sur différents thèmes fiscaux
Brochures fiscales
Impôts directs Confédération et cantons – Déductions, barèmes et plus encore
Feuilles cantonales
Documents mettant l’accent sur les particularités fiscales cantonales
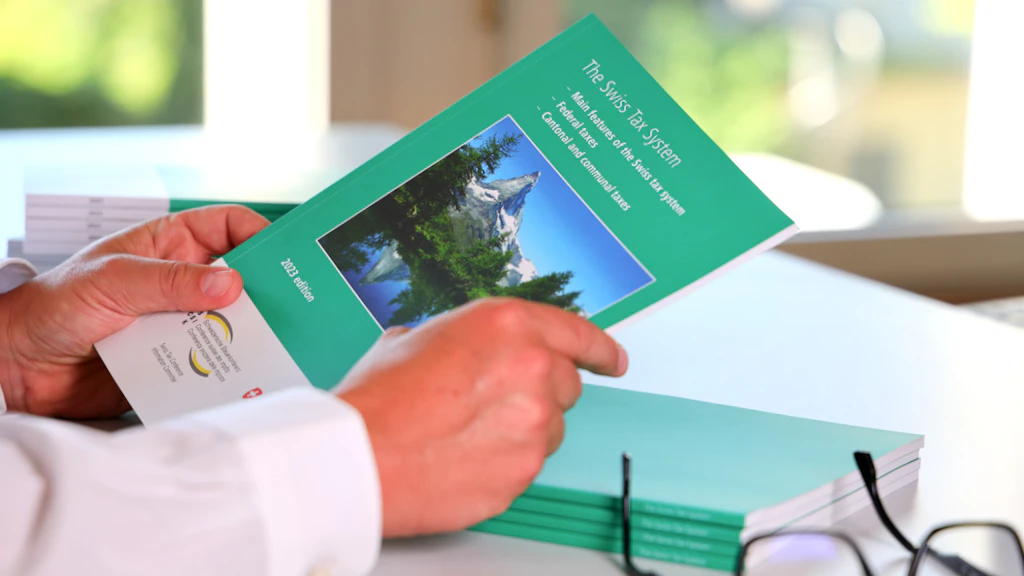
Le système fiscal suisse
Brochure de présentation du système fiscal suisse pour l’instruction civique
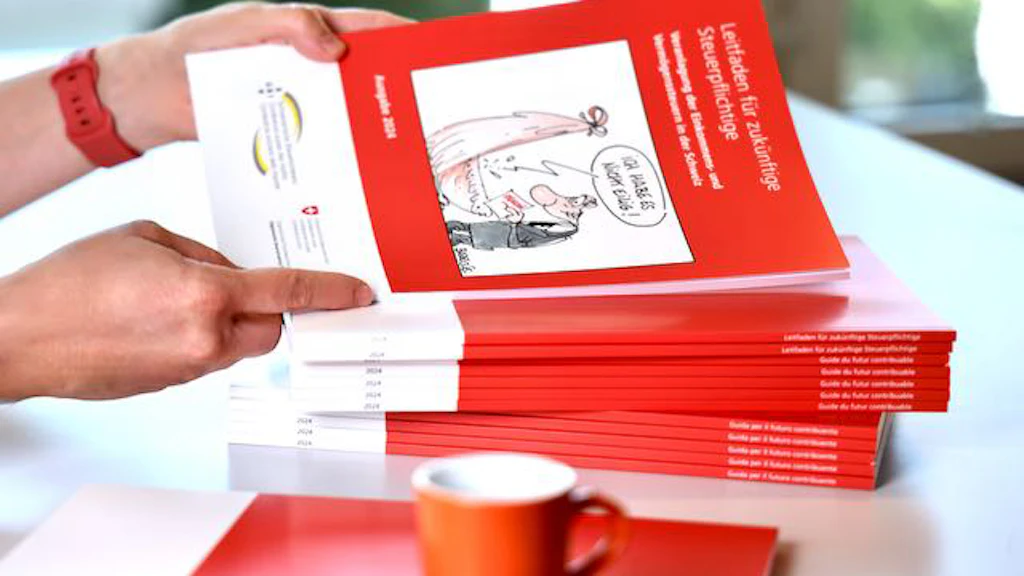
Guide du futur contribuable
Brochure pour l’instruction civique qui offre un aperçu de la taxation des impôts sur le revenu et la fortune
Service de conférences pour les écoles
Intervention par un spécialiste de la fiscalité : conférence en deux parties (théorie et pratique) pour le degré secondaire II
Impôts-easy
Outil d’aide pour la déclaration d’impôt sous la forme d’un site web interactif destiné aux jeunes
News
Lettre circulaire n° 221 « Barèmes 2027 de l’impôt à la source (état au 1er janvier 2027) »
La lettre circulaire n° 221 (état au 1er janvier 2027) présente les adaptations des barèmes de l’impôt à la source et des déductions résultant des effets de la compensation de la progression à froid. La déduction fiscale pour enfant s’élève désormais à 264 CHF et la valeur médiane des revenus salariaux effectifs s’établit désormais à 5’925 CHF par mois.
Assistance administrative selon FATCA: demandes groupées FATCA selon l’article 12 alinéa 1 de la loi FATCA et décisions finales au sens de l'article 5 paragraphe 3 lettre b de l'accord FATCA
L’Administration fédérale des contributions a publié des demandes groupées FATCA selon l’article 12 alinéa 1 de la loi FATCA et des décisions finales au sens de l’article 5 paragraphe 3 lettre b de l’accord FATCA.
Mise à jour du recueil informations fiscales « Assujettissement subjectif »
L’article « Assujettissement subjectif » du recueil Informations fiscales a été mis à jour. Le texte expose les différences entre l’assujettissement limité et illimité des personnes physiques ainsi que des personnes morales, tant sur le plan fédéral que cantonal. Il aborde en outre les exceptions à l'assujettissement subjectif.